Gedanken zur Effizienz der Insolvenzordnung
✳Wer noch die Zeiten der Konkursordnung miterlebt hat, wird sich an die immer lauter gewordene Klage erinnern, dass es eines neuen Gesetzes bedürfe,1 weil das alte Gesetz seine Funktion nicht mehr zu erfüllen vermöge. Beleg dafür war die Unmenge an nicht eröffneten Verfahren und die insbesondere seit den Ölpreisschocks in den frühen Siebziger-Jahren gleichbleibend niedrige Quote der Gläubigerbefriedigung.2 Der zwischenzeitlich zum geflügelten Wort hinangehobene Konkurs des Konkurses3 drehte damals seine ersten Runden, um die durchschnittliche 3-Prozentquote4 zu geißeln. Als Schuldige wurden die besitzlosen Mobiliarsicherheiten ausgemacht, zusätzlich aber auch die angeschwollenen Masseverbindlichkeiten. Und so wurde die Klage über den Funktionsverlust des Konkursrechts und der Ruf nach einer Komplettlösung immer lauter, dem schließlich mit der Einsetzung einer Insolvenzrechtskommission entsprochen wurde.
Inhaltsverzeichnis
1. Der Ausgangspunkt
Bei dieser Ausgangslage war ein wenig überraschend, dass nicht (auch) Publizität,5 also die Abschaffung der Besitzlosigkeit oder doch eine Registerpflicht das Ziel war, sondern allein ein effizienteres Insolvenzverfahren. Die ehedemige „Perle der Reichsjustizgesetze“ hatte ausgedient – ihr bloßes Alter gereichte ihr nunmehr zum Nachteil, ohne dass es darüber hinaus noch irgendwelcher substantieller Nachweise bedurft hätte. An ihre Stelle trat die Neuerung, die im Gefolge des 1978 gerade frisch inaugurierten US-amerikanischen Bankruptcy Reform Act modernisierte Insolvenzordnung, die das Modell fortzuentwickeln sich anschickte.6
Vergleicht man aber einmal die damals beklagte Quote mit der heutigen, reibt man sich verwundert die Augen. Denn erst kürzlich wurde die durchschnittliche Befriedigungsrate für ungesicherte Insolvenzgläubiger in Verfahren, die bis Ende 2014 beendet worden waren, mit 2,6 % angegeben.7 Andererseits ersieht man allerdings aus einer anderen Statistik,8 dass in den vergangenen Jahren durchgängig – nur – weniger als 10 % sämtlicher Insolvenzen mangels Masse abgelehnt worden sind. Und doch fragt man sich angesichts der Quote, ob da vielleicht irgendetwas schief gelaufen ist? Ist der Effizienzgewinn, den man sich erhofft und erwartet hatte, verpufft, oder hat es ihn gar nicht erst gegeben? Und ist man nur zu erschöpft, um erneut eine große Neukodifikation anzustoßen? Kurzum, wie steht es um die Effizienz der Insolvenzordnung?9
Auch wenn es dem hoch geschätzten Jubilar gegenüber – ihm wohl sogar noch mehr als allen anderen – überflüssig erscheint, die herausragende Bedeutung eines effizienten Insolvenzrechts hervorzuheben, sei doch wenigstens in ein paar knappen Strichen dieser Nachweis und damit die fortwährende Aktualität des hier verfolgten Themas erbracht: Insolvenzrecht ist Wirtschaftsrecht und fungiert als eine seiner tragenden Säulen. Das wird nirgends so deutlich wie daran, dass das Financial Stability Board10 in Konsequenz der Ostasienkrise Ende der neunziger Jahre des letzten Jahrhunderts das Insolvenzrecht als eines der zwölf Schlüsselmaterien in einem Kompendium zusammengefasst hat, denen eine essentielle Bedeutung für die Stabilität einer jeden Volkswirtschaft zukommt. Die Aufgabe dieses Kompendiums ist auf seiner Website folgendermaßen beschrieben:
The Compendium of Standards lists the various economic and financial standards that are internationally accepted as important for sound, stable and well functioning financial systems. The international community attaches much importance to the adoption and implementation of these standards because of their beneficial effects on the stability of financial systems both inside countries and globally.
Eine dieser Schlüsselmaterien ist (neben etwa Bankenregulierung, Versicherungsschutz oder Finanzmarktinfrastrukturen) das Insolvenzrecht! Dem Financial Stability Board zufolge misst „die internationale Völkergemeinschaft“ einem effektiven und funktionierenden Insolvenzrecht eine grundlegende und unverzichtbare Rolle für das Funktionieren einer Volkswirtschaft bei.
Die Ansicht teilen auch die drei großen multilateralen Institutionen, die sich seit nunmehr knapp 20 Jahren mit dem Insolvenzrecht beschäftigen. So heißt es in der Einleitung der IWF-Prinzipien „Orderly and Effective Insolvency Procedures“:11
Recent experience12 has demonstrated the extent to which the absence of orderly and effective insolvency procedures can exacerbate economic and financial crises. Without effective procedures that are applied in a predictable manner, creditors may be unable to collect on their claims, which will adversely affect the future availability of credit. Without orderly procedures, the rights of debtors (and their employees) may not be adequately protected and different creditors may not be treated equitably. In contrast, the consistent application of orderly and effective insolvency procedures plays a critical role in fostering growth and competitiveness and may also assist in the prevention and resolution of financial crises: such procedures induce greater caution in the incurrence of liabilities by debtors and greater confidence in creditors when extending credit or rescheduling their claims.
Bei der Weltbank liest sich das in ihrem Leitfaden „Revised Insolvency and Creditor Rights Systems Principles“ so:13
Effective insolvency and creditor rights systems are an important element of financial system stability- thereby echoing the result of the Financial Stability Forum’s investigation into the core areas of a country’s financial stability. According to this G 7 foundation, there are twelve such areas and one of them is insolvency – a fact which adds just one more indication to the justification of the assumption the rightfulness of which (or the question for it) is the very subject of this paper.
Und in dem „Legislative Guide on Insolvency Law“ heißt es von Seiten UNCITRALs:
A range of interests needs to be accommodated by that legal mechanism (i.e. insolvency legislation): those of the parties affected by the proceedings including the debtor, the owners and management of the debtor, the creditors who may be secured to varying degrees (including tax agencies and other government creditors), employees, guarantors of debt and suppliers of goods and services, as well as the legal, commercial and social institutions and practices that are relevant to the design of the insolvency law and required for its operation. Generally, the mechanism must strike a balance not only between the different interests of these stakeholders, but also between these interests and the relevant social, political and other policy considerations that have an impact on the economic and legal goals of insolvency proceedings.
Insolvency laws and institutions are critical to enabling States to achieve the benefits and avoid the pitfalls of integration of national financial systems with the international financial system. Those laws and institutions should promote restructuring of viable business and efficient closure and transfer of assets of failed businesses, facilitate the provision of finance for start-up and reorganization of businesses and enable assessment of credit risk, both domestically and internationally.14
Kurzum, diesen Zitaten liegt die gemeinsame Vorstellung und Überzeugung zugrunde, dass dem Insolvenzrecht eine zentrale Stellung innerhalb einer jeden Wirtschaft zukommt – vorausgesetzt freilich, dass es effizient ist und insbesondere die Eigenschaften aufweist, transparent, kalkulierbar und verlässlich zu sein.
2. Kriterien
2.1. Doing Business-Report
Ist somit die Zentralität der hier untersuchten Fragestellung außer Zweifel gestellt, ergibt sich eine erste Antwort auf die zu untersuchende Frage aus dem gerade dieser Tage (2016/2017) gerne mit dem (in früheren Jahren durchaus nachsichtig lächelnd als nicht aussagekräftig beiseitegeschobenen) Hinweis auf den von der Weltbank-Gruppe alljährlich herausgegebenen „doing business“-Report. Dort nämlich hat Deutschland unter der Rubrik „resolving insolvency“ hinter Finnland und Japan den dritten Platz (von etwa 190) belegt.15 Das ist natürlich eine sehr erfreuliche Aussage, die die hier zum Untersuchungsgegenstand erhobene Frage anachronistisch erscheinen lässt, wenn nicht gar als Nest beschmutzend.
Aber selbst wenn man einmal die Kritik an der Arbeits- und Bewertungsweise dieser Institution beiseite lässt,16 überrascht doch die Auswahl und die Aussage der verwendeten Daten:17 Danach liegt die Befriedigungsquote hierzulande bei 84,4 %, die Verfahrensdauer bei 1,2 Jahren und die Kosten bei 8 % der Masse.18 Vergleicht man auch diesen Befund mit den etwa von Destatis veröffentlichten Daten,19 reibt man sich ein weiteres Mal die Augen. Verwundert ist man diesmal allerdings nicht wegen der Parallelität der verwendeten Zahlen, sondern – ganz im Gegenteil – wegen ihrer Unterschiedlichkeit.
Zieht man dann auch noch andere Untersuchungen hinzu – wie etwa die von Standard & Poors 2004 veröffentlichte, von Franks / de Servigny / Davidenko verfasste Studie über die Befriedigungsquoten im Vergleich zwischen dem Vereinigten Königreich, Frankreich und Deutschland, die allerdings auf etwa älteren Zahlen beruht20 –, geht die Verwunderung weiter. Denn hier kommt nochmals ein ganz anderer Zahlenmix zustande:
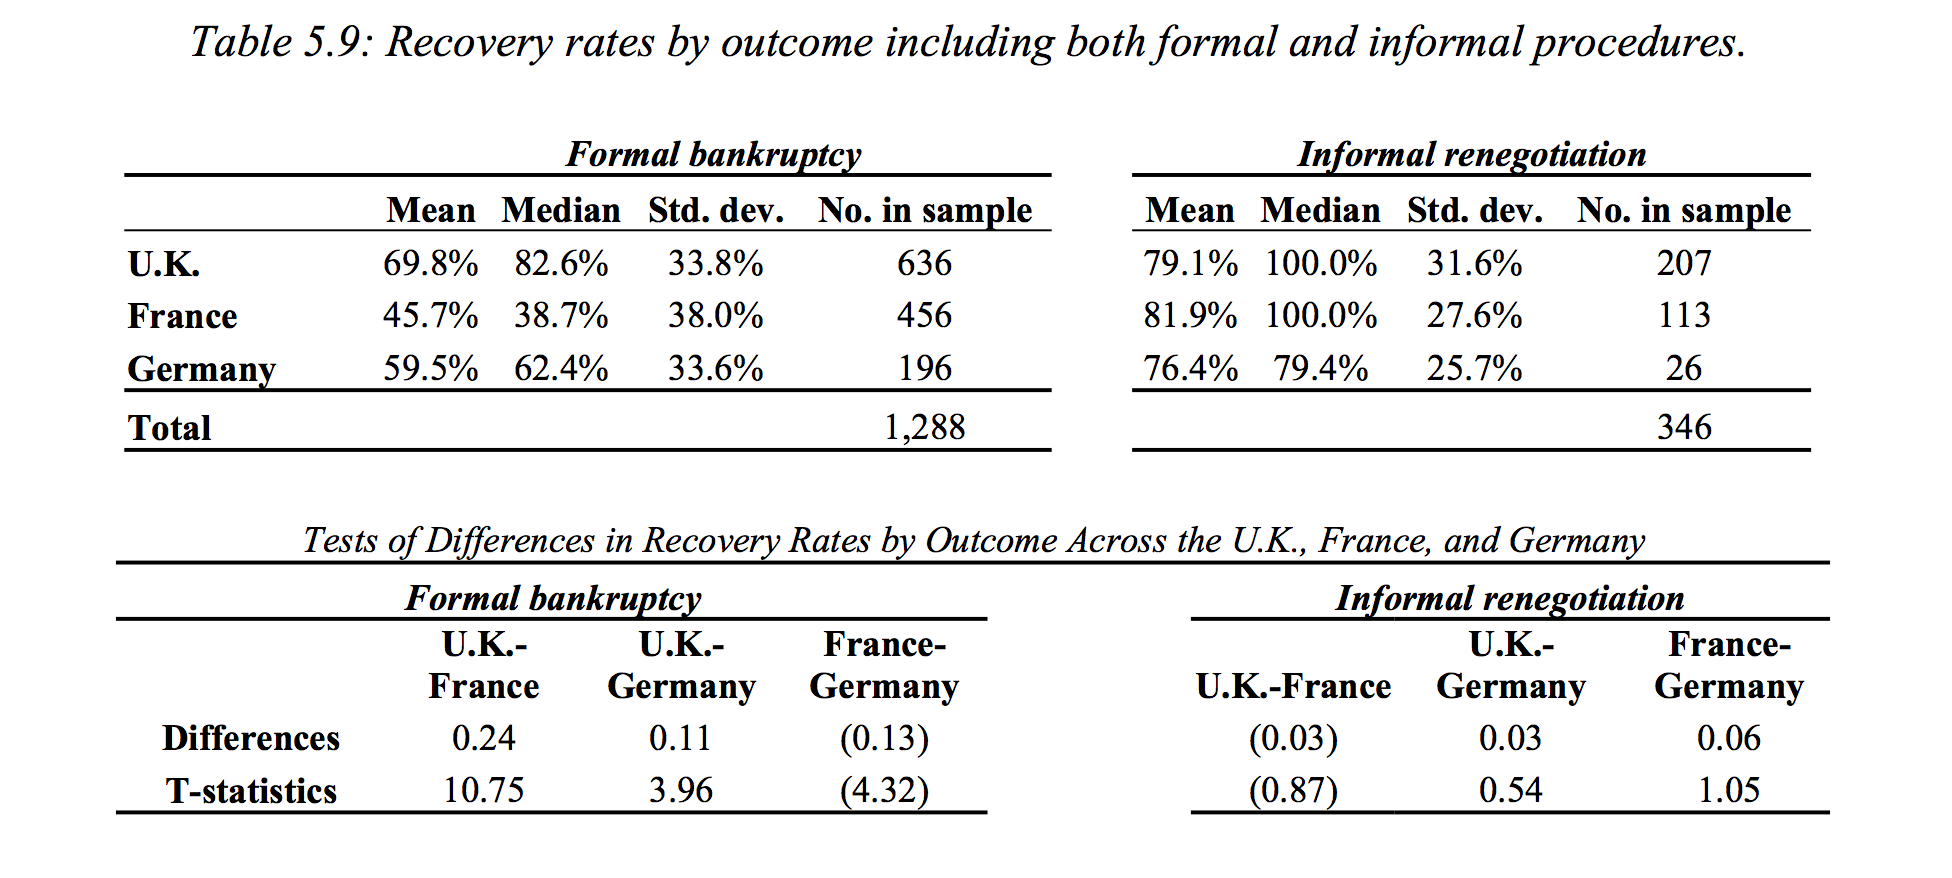
Hier schneidet Deutschland deutlich schlechter ab als das Vereinigte Königreich, besser allerdings (bei gerichtlichen Verfahren) als Frankreich. Und doch belegt U.K. im Doing Business-Report nur den 47. Rang, Frankreich gar den 100.
Feinheiten der Berechnungsmethoden sollen hier mangels Kontrollexpertise nicht weiter untersucht werden; Statistiker werden vermutlich wohl belegen können, wie es zu den jeweiligen Divergenzen der mitgeteilten Zahlen kommt, und dass sie die richtigen sind. Doch wird man aus solche Unterschiedlichkeiten wohl in jedem Fall die Berechtigung herleiten dürfen, die hier verfolgte Fragestellung unbeschadet der erfreulichen Nachrichten aus Washington D.C.21 weiter zu verfolgen.
2.2. Abweisung mangels Masse
Wie eingangs erwähnt, gereichte der Konkursordnung zunehmend zum Verhängnis, dass ihr eigentlicher Regelungsgegenstand, nämlich die Durchführung eines geordneten Konkursverfahrens, de facto leerlief. Unter ihrer Ägide hatte ihr § 107 eine geradezu herausragende Stellung eingenommen. Denn die dort geregelte Abweisung mangels Masse hatte die traurige Führungsrolle in der Statistik eingenommen, wie mit einem Eröffnungsantrag umgegangen wurde; gut 75 % von ihnen fielen dem Verdikt dieser Norm zum Opfer. Dadurch war der Freiraum für das sachen- wie vollstreckungsrechtliche Prioritätsprinzip wieder eröffnet und bescherte im schlimmsten Fall den bestinformierten Gläubigern den ungehinderten Zugang zu verborgenen Vermögenswerten des Schuldners.
Damit wurde gerade der Zustand herbeigeführt, den zu unterbinden ein jedes Insolvenzrecht antritt – nämlich, für eine gerechte und geordnete Verteilung des ohnedies für die volle Befriedigung sämtlicher Gläubiger nicht mehr genügenden Vermögens des Schuldners Sorge zu tragen.22 Wenn nämlich schon alle einen Verlust zu gewärtigen haben, erscheint die par condicio creditorum allemal noch als das einleuchtendste Prinzip,23 das Prioritätsprinzip das schlechteste.24 Dass Letzteres auch heute noch mittels der §§ 26, 207 InsO „winkt“,25 kann nach wie vor eine Verlockung zu strategischen Insolvenzverschleppungen sein, die andere Rechtsordnungen gerade nicht zulassen. Frankreich etwa hat eine Fondslösung für derartige Fälle parat, die für jedes massearme Verfahren aufkommt; gespeist wird dieser Fonds durch jedes einzelne Insolvenzverfahren, das einen bestimmten Betrag einzuzahlen hat.
Gleichwohl ist zu konstatieren, dass zumindest die weiter oben mitgeteilten Zahlen indizieren, dass die Insolvenzordnung geschafft hat, die Anzahl der mangels Masse gar nicht erst eröffneten Verfahren von 75 % auf unter 10 % zu drücken; das ist zweifelsfrei eine Erfolgsmeldung, weil Zeichen von Effizienz.
2.3. Verfahrenskosten
2.3.1. Kosten gemäß § 54 InsO
Die Kosten eines Insolvenzverfahrens genießen eine privilegierte Position innerhalb wohl eines jeden Insolvenzverfahrens; für ihre Erstattung wird vom Gesetzgeber regelmäßig primäre Sorge getragen, § 54 InsO ist keineswegs eine deutsche Besonderheit. Gerechtfertigt ist diese exponierte Stellung wegen der oben dargestellten zentralen Bedeutung eines funktionierenden, effizienten Insolvenzrechts für die Gesamtwirtschaft. Wäre die Erbringung der Kosten nicht sichergestellt, würde die Erledigung der anstehenden Aufgaben im Verfahren zum Glückspiel, das im besten Fall für den Verwalter das Verdiente, im schlimmsten Fall gar nichts einbringen würde. Eine Vorschrift wie § 54 InsO erweist sich somit als Garantie für Qualität und Effizienz.
Eine von diesen grundsätzlichen Erwägungen getrennte Frage ist freilich die nach der absoluten Höhe dieser Kosten. Dabei geht es regelmäßig nicht so sehr um die gerichtlichen Kosten, sondern um die Einnahmen der Verwalter. Auch hier ist es allerdings kaum möglich, mehr als anekdotische Eindrücke zusammenzutragen, weil es (wohl) keinen archimedischen Punkt gibt, von dem aus man verlässlich die Vergütungshöhe für Verwalter in Jurisdiktion A mit denen in Jurisdiktion B in Bezug setzen oder gar vergleichen kann. Was besagt es etwa, wenn der Verwalter eines globalen Unternehmens für seine Tätigkeit nach ein paar Jahren eine Kostennote bei Gericht (Southern District of New York) in Höhe von 1,3 Milliarden Dollar einreicht, während sein deutscher Gegenpart belegt, dass er bis zu 800 Millionen Euro verlangen könnte? In den USA wird bestätigt, dass der Anspruch auf Grund der immensen Menge an Verfahren26 völlig gerechtfertigt wäre; und im deutschen Verfahren erhalten die Gläubiger praktisch eine 100 %ige Befriedigung.
Stutzig machen freilich auch hier wieder die veröffentlichen Statistiken. Den vom Doing Business-Report angeführten 8 % stehen 50 % gegenüber, die nach einer Studie über Insolvenzverfahren in Nordrhein-Westfalen für Verfahrenskosten aufgebracht werden müssten.27 Ein solches Volumen würde es verständlich machen, warum immer wieder von Leuten aus unterschiedlichen Ländern gemunkelt wird, dass Deutschland insolvenzrechtlich unattraktiv ist, weil gerade die Verfahren besonders teuer seien. Auch wenn dies regelmäßig nicht mit belastbaren Fakten untermauert wird, sondern eher so etwas wie ein Stimmungsbild ist, ist das zumindest keine „gute Presse“ für den Insolvenz- und Restrukturierungsstandort Deutschland.
Aber auch wenn dies nicht durch Statistiken belegbar ist, könnte man doch mutmaßen, dass diese mangelnde Attraktivität des Verfahrens einer der Gründe ist, warum Deutschland (zumindest bislang) so gut und effizient ohne ein vorinsolvenzliches Vermeidungsverfahren28 ausgekommen ist: Sie (vielleicht auch noch in Verbindung mit der Rigidität des Anfechtungsrechts) erhöht ja möglicherweise die Bereitschaft, bereits im Vorfeld eines Insolvenzverfahrens eine konsensuale Verständigung herbeizuführen, um sich auf diese Weise die Kosten eines Verfahrens und die damit für einen selbst verbundenen potentiellen Einbußen zu ersparen.
2.3.2. Sanierungskonzepte
Ein Verteuerungsfaktor etwas anderer Art spielt zwar wohl nicht in jedem Verfahren eine Rolle, dürfte aber gerade in größeren Fällen immer wieder anzutreffen sein, nämlich der Versuch, die Insolvenz über eine außergerichtliche Sanierung abzuwenden. Dies ist ein ebenso verständliches wie allerdings auch kostspieliges Unterfangen, für das im Regelfall Finanzierung von dritter Seite benötigt wird. Hier jedoch beginnt die sanierungsgesinnte Katze, sich selbst insolvenzrechtlich in den Schwanz zu beißen. Denn die notorische Rigidität des insolvenzrechtlichen Anfechtungsinstrumentariums verschreckt auch wohlmeinende Geldgeber; kann doch eine derartige Finanzierung im Falle eines gescheiterten Sanierungsversuchs nicht nur schlimmstenfalls zu strafrechtlichen Konsequenzen führen, sondern – vor allem und bevorzugt – auch zur anfechtungsrechtlichen Rückholung bzw. Einbehaltung des Dargeliehenen.29
Die Antwort der Praxis hierauf ist der Versuch, eine möglichst zuverlässige und – wichtig für den vorliegenden Kontext – aufwändige Ex ante-Bestimmung dessen zu schaffen, dass die Sanierung auch tatsächlich gelingen wird. Solche Vorhersagen künftiger Entwicklungen waren schon in früheren Zeiten – man denke nur an die antik-römischen Auguren, die Blitz und Donner für zukunftsweisende Entscheidungen nutzbar zu machen versuchten – Experten vorbehalten, und mittels des IDW S 6-Standards bezüglich der Anforderungen an die Erstellung von Sanierungskonzepten30 ist das auch heute nicht anders, wie schon allein die Kennzeichnung IDW (= Institut der Wirtschaftsprüfer) nahelegt.
Expertise freilich kostet Geld und führt bei einem krisengebeutelten Schuldner zu einer Verminderung der Haben-Seite, wenn denn die Sanierung doch scheitern sollte. Die Anforderungen an ein Sanierungskonzept sind allerdings nicht allein etwa durch die Wirtschaftsprüfer immer weiter nach oben geschraubt – anders formuliert: verteuert – worden, sondern auch und gerade durch die Rechtsprechung.31 Dieses Zusammenspiel zwischen Prognoseexperten und Retrospektivbeurteilern zehrt also bereits im Vorfeld einer Insolvenz die künftige Masse auf, so dass umso weniger dort zur Verteilung ansteht.32 So ist es für diesen Befund denn auch durchaus bezeichnend, dass Überlegungen angestellt werden, wie zumindest für kleinere und mittlere Unternehmen die entsprechenden Kosten gesenkt werden könnten.33 Ein Vorbild dafür könnte die neue Gesetzgebung der OHADA-Staaten in Zentralafrika sein, die erst vor kurzem ein spezielles Insolvenzregime für die kleinen und mittleren Unternehmen geschaffen haben.34
2.4. Covenants
Das zuletzt angeführte Phänomen der vorweggenommenen Masseschmälerung durch immer weiter gesteigerte Anforderungen, die nur gegen teures Geld zu erfüllen sind, begegnet auch noch ein weiteres Mal. Was nämlich gegenüber früheren Zeiten als Novum hinzugekommen ist, ist, dass sich seit nicht allzu langer Zeit unter der Ägide der Insolvenzordnung ein neuer – und dann auch gleich immenser – Kostenfaktor herauskristallisiert hat, den es in dieser Form zur Zeit der Konkursordnung so gut wie noch gar nicht gegeben hatte. Die Rede ist von Vertragsklauseln – neudeutsch gern auch Covenants genannt –, die u. a. den Einfluss der Vertragspartner sicherzustellen versuchen, wenn bei der Gegenpartei irgendwelche Krisenanzeichen erkennbar werden.35
Einer der Vorteile dieser Neuerung besteht darin, dass dem Schuldner auf diese Weise deutlich vor Augen geführt wird, wenn er sich in für ihn gefährliche Gewässer begibt. Mittels Vertrages wird also auf diese Weise dem Vertragspartner eine Warnfunktion zugeteilt, die der Eröffnungsgrund der Überschuldung an und für sich dem Schuldner selbst auferlegen will. Da aber § 19 InsO ohnedies schon seit längerem einer Legitimationskrise ausgesetzt ist,36 mag es durchaus sein, dass die dem Überschuldungsbegriff zugedachte Kontrollfunktion durch derartige Covenants ersetzt wird.
Sollte sich diese Entwicklung weiterhin verfestigen, kommt sie freilich nicht ohne einen Preis. Indem nämlich Covenants etwa sicherstellen, dass der Gläubiger zu einem bestimmten Zeitpunkt berechtigt ist, externe Ratgeber einzuspannen, geht dies zu Lasten des Schuldners. Diese Berater werden nämlich – und in vielen Fällen handelt es sich tatsächlich nicht etwa um einen, sondern gleich um mehrere Berater37 – nicht etwa vom Gläubiger vergütet, sondern vom Schuldner. Hat dieser (der modernen Entwicklung weg von der Hausbank hin zu syndizierten Krediten38) gleich mehrere Gläubiger, so potenziert sich mit der Anzahl der Berater auch die aufzubringende Vergütungslast für den Schuldner. Die ebenso unselige wie weit verbreitete Tendenz, dass man umso freigiebiger ist, je mehr die Kosten nicht einen selbst, sondern Dritte treffen, wirkt auch hier. Man wählt gemeinhin die Berater mithin nicht etwa unter dem Gesichtspunkt von Einsparmöglichkeiten aus, sondern man orientiert sich an – regelmäßig teurer – Expertise.
Und auch hier gilt wie schon im vorangehenden Abschnitt: Scheitert der Beratungsaufwand, so dass der Schuldner in ein Insolvenzverfahren gerät, ist die zur Verteilung an die Gläubiger zur Verfügung stehende Masse erheblich reduziert.
3. Resume
Wenn man die voranstehenden Überlegungen einmal zusammenfasst und an der Effizienzfrage der Insolvenzordnung misst, erweist sie sich gewisslich nicht als ideal, aber auch nicht geradezu als ein Fehlschlag. Auch wenn sich die Befriedigungsquote für die ungesicherten Gläubiger nicht wirklich verbessert hat, ist doch immerhin der prozentuale Anteil der mangels Masse gar nicht erst eröffneten Verfahren erheblich zurückgegangen. Und es ist zu berücksichtigen, dass sich das den Gläubigern schließlich als Sollmasse zur Verfügung stehende schuldnerische Vermögen auch dadurch erheblich verringert hat, dass es Teuerungen zu verkraften hat, die Ergebnis erst jüngerer Entwicklungen ist.
Gerade an Letzterem macht sich ein global zu beobachtender Trend bemerkbar, wonach das Restrukturierungs- und Insolvenzgeschehen mehr und mehr als ein Geschäftsmodell verstanden und genutzt wird; der auch hierzulande immer gebräuchlicher werdende Begriff der „strategischen Insolvenz“39 legt davon beredtes Zeugnis ab. Dadurch verteuert sich dieser als Bereinigung der Wirtschaft unabdingbare Mechanismus und droht gerade deswegen ins Abseits manövriert zu werden – mit bislang noch nicht absehbaren Konsequenzen für die Gesamtwirtschaft.
Erkennbar wird dieses Phänomen an der immer häufiger anzutreffenden Suche nach billigeren Alternativen für das herkömmliche Insolvenzverfahren. So hat etwa der ABI-Report über den Zustand und die Verfasstheit des US-amerikanischen Chapter 11-Verfahrens40 die Intensivierung der Suche danach angeregt, preiswertere Alternativen zu schaffen, die für kleinere und mittlere Unternehmen erschwinglich sind. Wo immer die Wirtschaft auf dem Fundament gerade dieses Sektors beruht – Deutschland ist da keine Ausnahme –, steht eine entsprechende Suche entweder bevor oder ist bereits im vollen Gange. In Europa findet sie am auffälligsten in Griechenland statt, ohne deswegen allein auf dieses Land beschränkt zu sein. Die Suche nach kostengünstigen Alternativen ist dort im vollen Gange.41
Ob der von der Kommission bislang als Entwurf vorgelegte präventive Restrukturierungsrahmen für effektive Abhilfe sorgen wird – wo auch er doch gerade explizit die kleinen und mittleren Unternehmen bedienen möchte –, erscheint zum gegenwärtigen Zeitpunkt nicht über jeden Zweifel erhaben. Denn eingespart werden mit diesem Instrument primär die Gerichtskosten, nicht aber wirklich die Beraterkosten. Diese aber sind traditionell der größte Brocken in der Gesamtrechnung.
Damit ist summa summarum festzuhalten, dass dem Insolvenzrecht insgesamt, nicht nur der Insolvenzordnung, ein Effizienzverlust von Seiten der Kosten droht. Man wird die Prognose wagen dürfen, dass sich noch viele Nachfolger des mit dieser Schrift Geehrten im hiesigen wie in vielen anderen Justizministerien dieser Welt mit diesem Problem werden herumschlagen müssen.
- ✳. Zuerst veröffentlicht in: Paulus / Wimmer-Amend (Hgg.), Festschrift für Klaus Wimmer, 2017, S. 465 ff.
- 1. Dazu, dass die Konkursordnung schon immer – auch und besonders in der Zeit des dritten Reichs – massivem Reformdruck ausgesetzt war, s. nur Paulus, Konkursrecht im Dritten Reich, NZI 2011, 657 ff.
- 2. S. nur die Einleitung, des von Balz/Landfermann, Die neuen Insolvenzgesetze, 2. Aufl., 1999, herausgegebenen Zusammenschnitts der Materialien zur InsO.
- 3. Kilger, KTS 1975, 142 ff.
- 4. Diese Quote war freilich insofern geschönt, als sie auf der Grundlage der eröffneten Verfahren errechnet worden war; d.h. die mangels Masse nicht eröffneten Verfahren wurden in dieser Statistik ignoriert; Letztere betrugen stattliche 75 % der Insolvenzen, und von den 25 % überhaupt eröffneten Insolvenzverfahren wurden viele mangels Masse wieder eingestellt; vgl. Statistik in ZIP 1996, 1150.
- 5. Eine kluge Erklärung für diese Deutschland-spezifische, ökonomischen Theorien Hohn sprechende Aversion gegen Publizität bei Brinkmann, Der deutsche Sonderweg im Recht der Sicherheiten an beweglichen Sachen und Forderungen und warum er bisher funktioniert hat, in: Limperg et al. (Hgg.), Recht im Wandel europäischer und deutscher Rechtspolitik, 2015, S. 277 ff.
- 6. Hierzu Balz, ZIP 1988, 1438 ff.
- 7. S. nur: https://www.destatis.de/DE/ZahlenFakten/GesamtwirtschaftUmwelt/Unternehm.... Für die Zeit davor s. etwa Kranzusch, Die Quoten der insolvenzgläubiger in Regel- und Insolvenzplanverfahren – Ergebnisse von Insolvenzverfahren nach der Insolvenzrechtsreform, Bonn 2009, IfM-Materialien Nr. 186, S, 33 ff.
- 8. https://www.destatis.de/DE/ZahlenFakten/Indikatoren/LangeReihen/Insolven...
- 9. Historisch aufschlussreich dazu Falk, Die Konkursübel. Forschungsfragen zur Geschichte des Konkursverfahrens in Deutschland, ZSS (germ. Abt.) 131, 2014, 266 ff.
- 10. Abrufbar unter: www.financialstabilityboard.org/cos/key_standards.htm. Zum Folgenden vgl. Paulus, Global Insolvency Law and the Role of Multilateral Institutions, 33 Brooklyn Journal of International Law (2007) 755 ff.; ders., Ist das Insolvenzrecht wirklich eine Schlüsselmaterie für die Wirtschafts- und Finanzstabilität eines Landes? – Der Versuch einer Antwort, FS Görg, 2010, S. 361 ff.
- 11. Orderly & Effective Insolvency Procedures – Key Issues, 1999, S. 5 und 8. Abrufbar auch unter: www.imf.org/external/pubs/ft/orderly/index.htm. Dazu Paulus, Der Internationale Währungsfonds und das Internationale Insolvenzrecht, IPRax 1999, 148 ff.
- 12. Dies nimmt Bezug auf die Ostasienkrise in den 90er-Jahren des vergangenen Jahrhunderts.
- 13. S. die 2005 revidierte Fassung der World Bank Principles for Effective Insolvency and Creditor Rights Systems, S. 5; Dazu Paulus, Die Weltbank und das Insolvenzrecht, FS E. Braun, 2007, S. 447 ff. Eine Neufassung der Principles von 2011 findet sich unter: http://siteresources.worldbank.org/EXTGILD/Resources/5807554-1357753926066/ICRPrinciples-Jan2011[FINAL].pdf.
- 14. Legislative Guide on Insolvency Law, 2005, S. 9 und 10.
- 15. http://www.doingbusiness.org/rankings
- 16. S. etwa Kern, Die Doing-Business-Reports der Weltbank – fragwürdige Quantifizierung rechtlicher Qualität?, JZ 2009, 4998
- 17. http://www.doingbusiness.org/data/exploretopics/resolving-insolvency
- 18. Welche Masse dabei in Bezug genommen ist, wird nicht mitgeteilt.
- 19. Vgl. Destatis, Fachserie 2 Reihe 4.1.1, Unternehmen und Arbeitsstätten - Beendete Insolvenzverfahren und Restschuldbefreiung, 2014, abrufbar unter: https://www.destatis.de/DE/Publikationen/Thematisch/UnternehmenHandwerk/...
- 20. Franks/de Servigny/Davidenko, A Comparative Analysis of the Recovery Process and Recovery Rates for Private companies inthe U.K., France and Germany, Standard & Poors, Risk Solutions, pub. Date June 16, 2004.
- 21. Gemeint ist damit der Sitz der Weltbank-Gruppe.
- 22. Dass § 1 InsO gleichwohl von Befriedigung der Gläubiger spricht und damit Assoziationen an § 362 BGB weckt, erweist sich damit de facto als Euphemismus, s. bereits Paulus, § 1 InsO und sein Insolvenzmodell, NZI 2015, 1001 ff.
- 23. Zu diesem Prinzip etwa Klinck, Die Grundlagen der besonderen Insolvenzanfechtung – Gläubiger- und Vertrauensschutz im Übergang vom Prioritäts- zum Gleichbehandlungsgrundsatz, 2011, S. 33 ff.; Kodek, Der insolvenzrechtliche Gleichbehandlungsgrundsatz in vergleichender Perspektive – eine Skizze, KTS 2014, 215; Paulus, Close-out Netting und weitere Privilegien der Finanzindustrie, FS für Heinz Vallender, 2015, S. 397 ff.
- 24. S. allerdings auch Hoffmann, Zur Konstruktion und Legitimation von Insolvenzprivilegien im nationalen und europäischen Insolvenzrecht, KTS 2017, 17 ff.
- 25. Laut der in Fn. 7 mitgeteilten Statistik waren davon 2015 immerhin knapp 10.000 Verfahren betroffen.
- 26. Mündliche Mitteilung des vom Gericht eingesetzten Supervisors (R. Gitlin).
- 27. Kranzusch (wie Fn. 7), S. 34.
- 28. Zu der bereits 2010 geführten Diskussion hierüber s. nur die Beiträge, zusammengetragen von Paulus, Sanierung im Vorfeld von Insolvenzverfahren – Vorträge der gemeinsamen Tagung des BMWi und des BMJ, WM 2010, 1337 ff.
- 29. Zu diesem Zusammenhang zwischen Sanierungsversuchen und Anfechtungsrecht kritisch Paulus, Zur Auslegung anfechtungsrechtlicher Vorschriften, in FS G. Fischer, 2008, S. 445 ff.
- 30. Erarbeitet von dem Fachausschuss Sanierung und Insolvenz (FAS).
- 31. S. nur den Besprechungsaufsatz von Steffan, Sanierungskonzepte – quo vadis?, ZIP 2016, 1712 zu BGH, Urt. v. 12.5.2016 – IX ZR 65/14, ZIP 2016, 1235.
- 32. Ob es einen Königsweg darstellt, diese vorweggenommene Masseschmälerung mittels Insolvenzanfechtung nachträglich wieder wettzumachen, soll hier nicht weiter diskutiert werden.
- 33. Herrmanns/Krummen, Sanierungskonzepte für kleinere und mittlere Unternehmen, ZInsO 2017, 461.
- 34. http://www.worldbank.org/en/news/feature/2015/09/16/new-unified-insolven...
- 35. Zur Vielgestaltigkeit von derartigen Vertragsklauseln s. etwa Servatius, Gläubigereinfluss durch Covenants, Hybride Finanzierungsinstrumente im Spannungsfeld von Fremd- und Eigenfinanzierung, 2008; Runge, Covenants in Kreditverträgen, 2010; Fettes, Zur Verwendung von Covenants gegenüber Kapitalgesellschaften, 2014; Körner, Institutionelle Kreditgeber als Quasigesellschafter, 2008, S. 130 ff.; Rosenberg, Change of Control-Klauseln in der Insolvenz, 2017; Wolf, Benefitrs of Intercreditor Agreements in Cross-Border Restructurings (erscheint Ende 2017 in: Norton Journal of Bankruptcy Law and Practice).
- 36. S. etwa Uhlenbruck/Mock, § 19 Rz. 7 ff.; Haas, Bilanzierungsprobleme bei der Erstellung eines Überschuldungsstatus nach 3 19 Abs. 2 InsO, in: Kölner Schrift, 2009, Kap. 40; Bitter/Hommerich/Reiß, Die Zukunft des Überschuldungsbegriffs, ZIP 2012, S. 1201 ff.
- 37. S. etwa Bachmann, Globale Finanzmarktregulierung als Herausforderung des Rechts, in: Bachmann/Breig (Hg.), Finanzmarktregulierung zwischen Innovation und Kontinuität in Deutschland, Europa und Russland, 2014, S. 1 ff., 16.
- 38. S. hierzu den oben, Fn. 5, erwähnten Aufsatz von Brinkmann.
- 39. Dazu etwa Seibt/Bulgrin, Strategische Insolvenz – Insolvenzplanverfahren als Gestaltungsinstrument zur Überwindung bestandsgefährdender Umstände, ZIP 2017, 353 ff.
- 40. Hierzu etwa Siemon ZInsO 2013, 1861; Siemon ZInsO 2014, 172; Siemon/Harder, NZI 2016, 434 ff.; Wessels/de Weijs IILR 2014, 441; Wessels IILR 2013, 285 ff.; Florstedt, WiVerw 2014, 155 ff, 162.
- 41. S. dazu etwa Paulus, Gutwetter-Insolvenzrecht vs. Schlechtwetter-Insolvenzrecht: Über die ökonomischen Grundbedingungen des Insolvenzrechts, ZIP 2016, 1657 ff.
 Druckversion
 Weiterleiten
Rückverweise
Keine internen Rückverweise gefunden.